연 5%로 소개된 발행어음도 예금자보호 대상은 아니다. 금리가 미리 정해졌다는 것과 원금 지급이 보장된다는 것은 다르다. 10월5일 국내 증권사의 발행어음 특판 보도가 나온 뒤, 높은 숫자만 보고 예금처럼 이해하기 쉬운 조건을 공식 상품 안내와 함께 짚었다.
10월6일 확인한 키움증권 안내에는 발행사 부도·파산 등에 따른 원금 손실 가능성이 명시돼 있다. 이 기사는 특정 특판의 오늘 가입 가능 여부를 보증하는 상품 추천이 아니다. 보도된 연 수익률을 실제 투자기간의 이자, 중도해지 조건, 발행사 위험으로 나눠 읽는 방법이다.
인가와 지급 보장은 다른 문제
금융위원회는 9월23일 메리츠증권의 종합금융투자사업자 지정과 단기금융업 인가를 발표했다. 발행어음을 취급할 수 있는 사업자의 확대는 상품 선택지가 늘어나는 배경이지만, 인가 자체가 개별 투자자의 원금을 대신 갚아준다는 뜻은 아니다.
키움증권은 자사가 지급인이 되는 1년 이내 약속어음으로 상품을 설명한다. 만기와 수익률을 약정해도 돈을 지급할 회사의 신용위험은 남는다. 따라서 다른 금융상품과 비교할 때는 수익률 옆에 누가 상환 책임을 지는지, 예금자보호가 적용되는지 함께 놓아야 한다.
연5%와 90일 뒤5%는 다르다
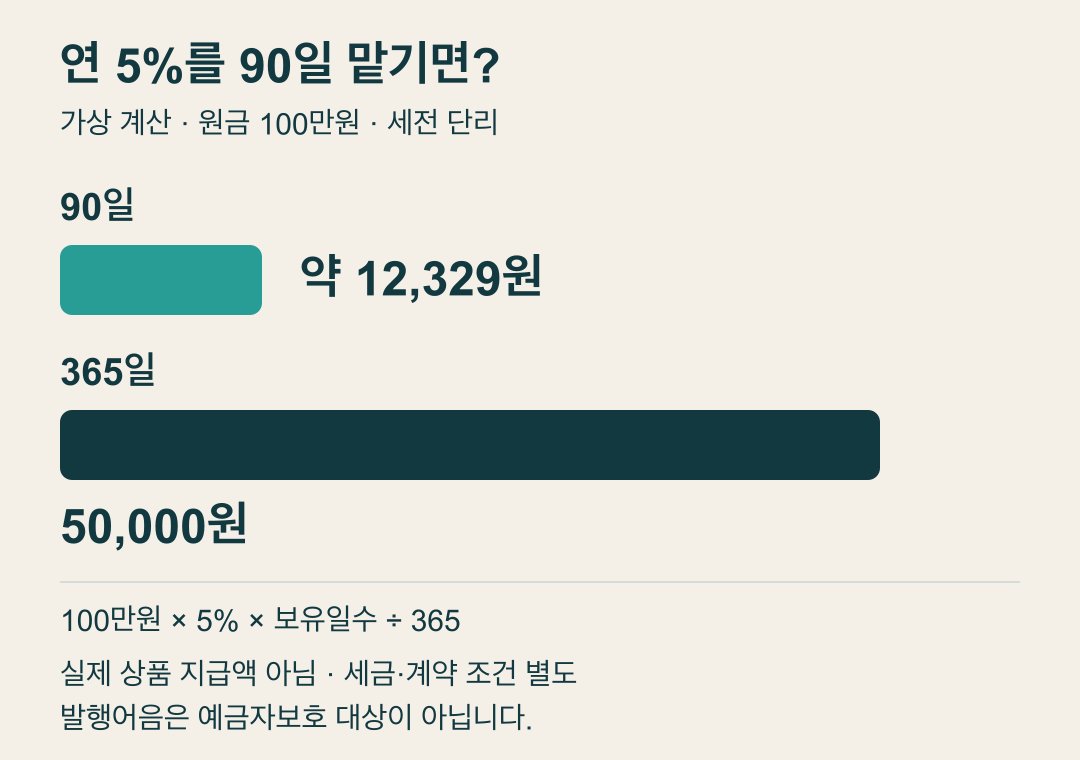
가령 원금100만원, 세전 연5%, 단리, 365일 기준이라는 가정으로 계산하면 90일 이자는 100만원×0.05×90÷365, 약1만2329원이다. 같은 가정에서 365일을 채운 이자는5만원이다. 이 숫자는 기간의 차이를 보여주는 계산 예시이며 특정 증권사의 실제 지급액이 아니다.
짧은 특판을 연율로 표시한 숫자와 1년짜리 상품의 총이자를 바로 비교하면 착시가 생긴다. 실제 계약의 일수 계산 방식, 세금, 투자 한도까지 적용한 만기 수령액을 같은 원금과 기간으로 놓아야 비교가 된다. 표의 예시는 세금을 빼기 전이므로 계좌에 들어올 금액으로 읽으면 안 된다.
가입 화면에서 먼저 맞출 세 가지
첫째는 대상 고객과 적용 한도다. 둘째는 우대금리가 적용되는 기간이며, 셋째는 만기 전에 돈이 필요할 때의 상환 조건이다. 확인한 키움 안내에서는 중도해지 때 약정금리보다 낮은 금리가 적용되고, 매수 건별 일부 상환은 안 된다고 설명한다. 이 조건을 다른 증권사 상품에도 동일하게 적용해서는 안 된다.
공식 확인 경로는 키움증권 홈페이지의 발행어음 안내와 영웅문S#이다. 안내 페이지의 금리표 기준일은2026년3월5일로 표시돼 있어, 이를10월 특판 확정표로 사용하지 않았다. 매수 전 해당 상품 설명서와 실제 제시 금리를 열고, 적용대상·만기·상환 조건을 저장해 두면 이후 설명과 대조할 수 있다.
금리 비교 전에 돈을 쓸 날짜부터
몇 주 뒤 반드시 써야 하는 돈이라면 높은 연율보다 그 날짜까지 현금화할 수 있는지가 먼저다. 만기를 채울 수 있는 돈이라도 발행사의 지급 불능 위험을 받아들일 수 있는지는 별도 판단이다. 수익률과 유동성, 원금 위험을 한 숫자로 합쳐 안전하다고 결론낼 수는 없다.
이번 공개 자료만으로는 보도에 등장한 모든 특판의 남은 판매 한도와 개별 계좌 자격을 확정할 수 없다. 다음에 확인할 것은 더 높은 광고 숫자가 아니라 가입 당일의 계약 조건이다. 공식 안내 링크에서 자신의 금액·사용일에 맞춘 만기 수령액과 중도 상환액을 구분해 보는 것이 비교의 출발점이다.
공식 자료를2026년10월6일 확인. 계산·해석·미확정 조건은 본문에서 구분했다.
AI를 원고 정리에 활용했습니다. 창간 준비 단계의 원고입니다. 편집 원칙·정정 안내 →